A mudança de residência do sócio pode alterar o enquadramento no Simples Nacional, a tributação dos lucros e a forma de administrar a empresa que fica no Brasil. Os efeitos dependem da situação do sócio e da empresa.
O Diagnóstico Empresarial para Saída Fiscal do Sócio analisa esses efeitos e entrega as conclusões por escrito, com um plano de providências.
Falar com o escritórioAtendimento remoto, inclusive para quem já está no exterior.
Quando o sócio muda de país, a empresa continua aqui, com o mesmo CNPJ, os mesmos contratos e a mesma equipe. As regras aplicáveis a ela, no entanto, podem mudar, e algumas obrigações têm prazo contado da data em que o sócio passa a ser considerado não residente. Essa data segue critérios próprios da legislação tributária e nem sempre coincide com a mudança física para outro país.
As respostas dependem da composição societária, do regime tributário, da forma de remuneração do sócio e da data em que ele passa a ser considerado não residente.
A análise considera a participação societária, a administração da empresa, o regime tributário e os rendimentos pagos ao sócio, e resulta em um plano de providências para o caso concreto.
Levantamento dos documentos e das informações do sócio e da empresa: contrato social e acordo de sócios, regime tributário, histórico de distribuições e data prevista ou efetiva da mudança.
Identificação das questões societárias e tributárias brasileiras que a mudança aciona no caso, com as alternativas juridicamente viáveis para cada uma delas.
Devolutiva com as prioridades, a ordem de execução e a indicação do que cabe à empresa, ao sócio e à contabilidade.
A implementação dos ajustes, como alteração contratual, reorganização societária ou regularização de períodos anteriores, pode ser contratada separadamente, conforme as conclusões do diagnóstico.
Você informa o momento em que está e os dados básicos da empresa, pelo formulário desta página, por e-mail ou por WhatsApp.
O escritório envia a proposta com o escopo, os honorários fixos e a lista de documentos necessários.
Com os documentos em mãos, o caso é examinado nas frentes societária e tributária.
As conclusões são apresentadas em reunião por videochamada e entregues por escrito, com o plano de providências.
O prazo da devolutiva é informado na proposta, conforme o volume de documentos do caso.
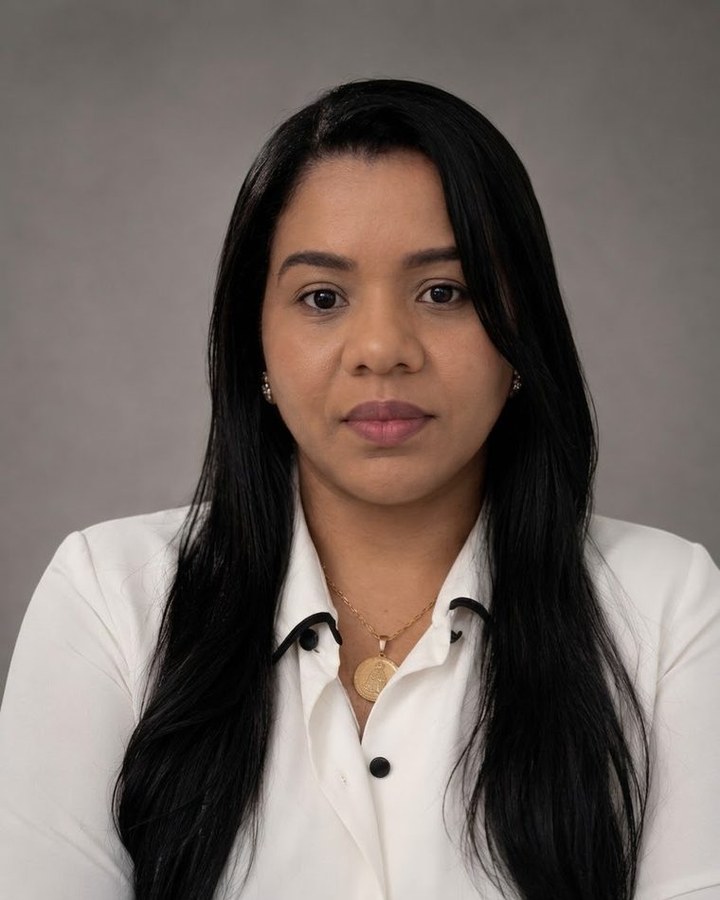
Giani Cezimbra
Advogada empresarial e tributária, graduada pela Universidade Federal da Bahia, com atuação em Direito Tributário, Direito Societário e Contratos Empresariais. Parecerista e autora, com produção própria sobre saída fiscal do sócio, estrutura societária e tributação dos resultados da empresa.
A condução técnica é pessoal, com acompanhamento do caso pela advogada responsável. OAB/BA 61.420. Giani Cezimbra Sociedade Individual de Advocacia, OAB/BA 11.423.
Não. A análise trata dos aspectos societários e tributários brasileiros da mudança. Quando o caso depende da legislação do país de destino, o trabalho é coordenado com profissional habilitado naquele país.
Não. O diagnóstico pode ser feito enquanto a mudança ainda está em avaliação, quando há mais tempo para organizar a empresa, ou depois dela, para revisar o que precisa ser regularizado.
Sim. Nesse caso, a análise parte da data em que a condição de não residente se caracterizou e verifica o que aconteceu na empresa desde então, como a permanência no Simples Nacional e os pagamentos feitos ao sócio, para indicar as regularizações aplicáveis.
A contabilidade cuida da apuração dos tributos e das obrigações acessórias, como as declarações entregues à Receita Federal. O diagnóstico trata das decisões jurídicas que vêm antes delas, como a estrutura societária, a administração e a forma de remunerar o sócio, e é feito em diálogo com o contador da empresa.
O atendimento é remoto, por videochamada, e-mail e WhatsApp, para empresas de todo o Brasil e para sócios que já estão no exterior.
Leitura complementar: Saída fiscal do sócio: o que muda na empresa que continua no Brasil
Responda às perguntas e escolha como prefere enviar. A mensagem chega organizada com as suas respostas, e o retorno costuma acontecer em até um dia útil.
Regime tributário, país de destino e previsão da mudança também podem ficar para a conversa, se preferir.
